

Im deutschen Wohnbau setzt sich 2026 eine robuste Entwicklung fort, obwohl wirtschaftliche Unsicherheit und steigende Anforderungen die Branche belasten. Der Fertigteilbau profitiert besonders vom wachsenden Mehrfamilienhausbau und schafft für Hersteller zusätzliche Nachfrage. Demgegenüber begrenzt der schwache Nichtwohnbau die gesamtwirtschaftliche Dynamik. Unternehmen können ihre gute Auslastung für gezielte Modernisierungen und Kapazitätserweiterungen einsetzen. Erwartete Zuwächse im Absatz, der Vertrieb in weiteren Ländern und serielle Systeme eröffnen Möglichkeiten zur Standardisierung, Marktbearbeitung und Differenzierung.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Robuste Wohnungsbaugenehmigungen trotz Irankrise stärken Fertigteilbau im Mehrfamilienhaus deutlich
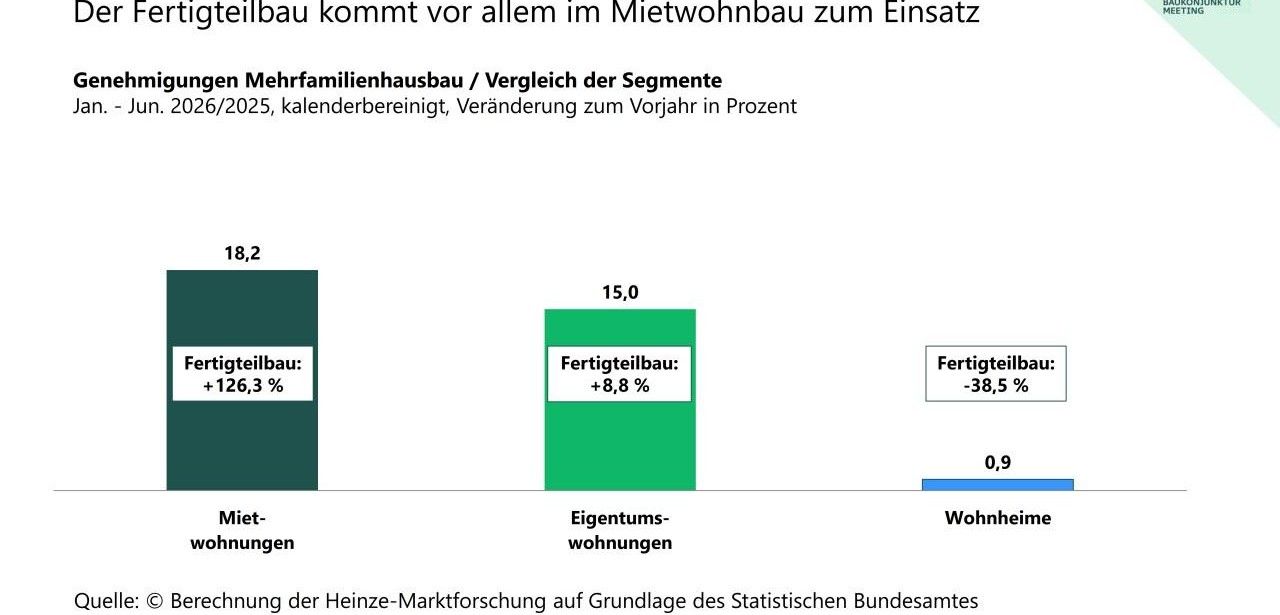
Die Entwicklung der Wohnungsbaugenehmigungen fiel im ersten Halbjahr 2026 in Deutschland ungeachtet der Irankrise positiv aus. Mit 15,8 Prozent mehr genehmigten Wohneinheiten gegenüber dem Vorjahr zeigte der Markt eine stabile Erholung. Im Mehrfamilienhausbau gewann insbesondere die Fertigteilbauweise an Bedeutung. Ihre Genehmigungen stiegen um 52,1 Prozent, während konventionelle Bauvorhaben lediglich ein Plus von 11,7 Prozent erzielten. Der Mietwohnungsbau war zentraler Wachstumstreiber, erreichte aber trotz 126,3 Prozent Zuwachs nur 13,2 Prozent Marktanteil.
Standardisierte Lösungen gewinnen durch Kostenentwicklung im Hausbau an Bedeutung
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Der Einfamilienhausbau entwickelte sich für den Fertigteilbau ähnlich günstig wie für die konventionelle Bauweise. Rund jedes vierte Objekt wurde bereits mit vorgefertigten Komponenten realisiert. Obwohl Baupreise und Materialkosten zunahmen, erhöhten sich die veranschlagten Gesamtkosten nur geringfügig um 0,8 Prozent. Ausschlaggebend waren unter anderem kleinere genehmigte Wohnflächen. Diese Marktbedingungen begünstigen Angebote, die feste Standards, kurze Planungszeiten und eine präzise Kalkulation verbinden und dadurch Bauherren mehr wirtschaftliche Sicherheit bei Investitionen geben können.
Finanzierung, Inflation und Unsicherheit bremsen Investitionen im Nichtwohnbau
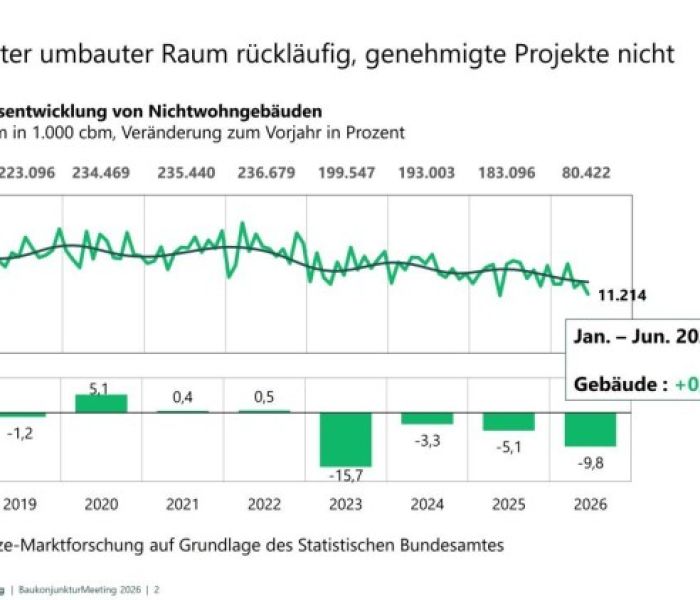
Im Vergleich zum Vorjahr verlor der Nichtwohnbau 2026 deutlich an Dynamik. Der genehmigte umbaute Raum lag in den ersten sechs Monaten 9,8 Prozent unter dem Vorjahreswert. Während wohnähnliche Betriebsgebäude um 6,6 Prozent zurückgingen, fiel der Rückgang bei Industriegebäuden mit 15,3 Prozent wesentlich stärker aus. Landwirtschaftliche Betriebsgebäude bildeten den einzigen positiven Bereich und stiegen um 15,6 Prozent. Belastend wirken hohe Kapitalbeschaffungskosten, Preisrisiken und internationale Konflikte auf die Investitionsplanung vieler Unternehmen erheblich.
Heinze-Studie zeigt wachsenden Druck auf Beschaffungsmärkten auf
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
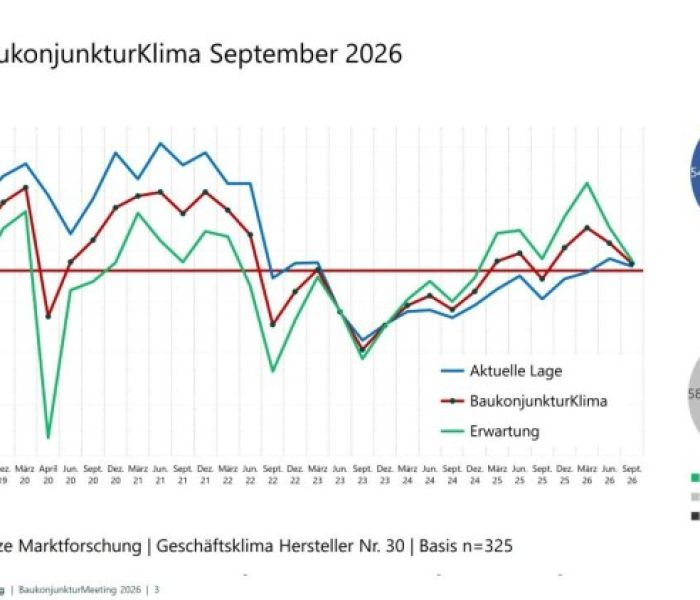
Die Befunde der Heinze Erhebung vom September 2026 weisen auf eine zunehmende Belastung der Bauindustrie hin. 325 Entscheider aus den Bereichen Bau, Einrichtung und Ausstattung beurteilten die wirtschaftlichen Voraussetzungen kritischer als noch im März. Der Saldo für die Rohstoffpreisentwicklung verringerte sich innerhalb eines Halbjahres von plus 43 auf nur plus 2,8. Für die Baukonjunktur wurde ein Saldo von minus 50 ermittelt. Engpässe bei qualifizierten Verarbeitern und kostspielige Beschaffungsmärkte verschlechtern Ertragsaussichten.
Geschäftslage erreicht leicht positives Niveau, Aufschwung bleibt vorerst aus
Obwohl das Heinze BaukonjunkturKlima im September knapp positiv ausfiel, bleibt die wirtschaftliche Orientierung für Hersteller begrenzt. Die aktuelle Geschäftslage erreichte plus zwei Prozent, während die Erwartungen für das vierte Quartal bei plus fünf Prozent lagen. Ein ausgeprägter Aufschwung wird daraus nicht abgeleitet. Die meisten Unternehmen erwarten Kontinuität. Zugleich können 69 Prozent der Entscheider die Entwicklung bis Jahresende nur schwer verlässlich einschätzen. Die Stabilisierung unterstützt deshalb abgewogene Investitionen mit begrenztem Risiko.
Hersteller melden bessere Auslastung und wachsende Auftragsreserven im September
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Hersteller verzeichnen in ihrem direkten Geschäftsumfeld eine günstigere Entwicklung als in der Gesamtwirtschaft. Die Kapazitäten sind häufiger ausgelastet, die Auftragslage festigt sich, und die Zahl potenzieller Projekte nimmt zu. 44 Prozent der Unternehmen bewerten ihre Auslastung positiv. Dagegen sehen nur 16 Prozent einen schlechten oder sehr schlechten Zustand. Der Auslastungssaldo erreichte im September plus 28, nachdem er im März noch bei plus 11 gelegen hatte. Planungssicherheit steigt für die Fertigung.
Positive Investitionsbilanz trifft weiterhin auf Zurückhaltung bei neuen Stellen
Der geplante Kapazitätsausbau konzentriert sich auf Bereiche, die unmittelbar zur Leistungserstellung beitragen. 21 Prozent der Hersteller sehen Erweiterungen vor, gegenüber 9 Prozent mit Reduktionsabsichten. Dies führt zu einem positiven Saldo von 12,3 Punkten. Parallel dazu werden neue Personalstellen sowie zusätzliche Büro- und Verwaltungsflächen deutlich zurückhaltender geplant. Die negativen Salden von 7,7 und 8,3 unterstreichen diesen Kurs. Die Unternehmen stärken Lieferfähigkeit und vermeiden gleichzeitig eine Ausweitung von Fixkosten außerhalb der Produktion.
Moderate Absatzsteigerungen prägen die Erwartungen der Hersteller für 2027
Die Umfragewerte deuten für 2027 auf stabile Wachstumschancen im Absatz hin. Mit 55,4 Prozent erwartet eine klare Mehrheit der Hersteller steigende Verkaufszahlen. Rückläufige Absätze sehen nur 7,4 Prozent voraus. Damit dominiert die Annahme einer maßvollen Belebung, nicht die Erwartung eines neuen Baubooms. Internationale Vertriebswege gewinnen an Gewicht: Etwa zwei Drittel der Unternehmen wollen ihre Präsenz im Ausland ausbauen. Die Produktion verbleibt in Deutschland. 54 Prozent planen keine Veränderung ihrer Auslandsproduktion.
Konkrete Maßnahmen beschleunigen die Verbreitung modularer Bauprodukte im Markt
Serienfähige Bauprodukte beeinflussen zunehmend, wie Hersteller Leistungen entwickeln, anbieten und im Projekt platzieren. Die Relevanz ist bereits deutlich messbar: Knapp dreißig Prozent der Unternehmen bewerten modulare Verfahren als hoch bedeutsam, ungefähr ein Viertel als mittel bedeutsam. Von den betroffenen Herstellern haben vier von fünf konkrete Vorhaben umgesetzt oder vorbereitet. Dazu gehören standardisierte Produktanpassungen, frühe Beteiligung an Entwicklungsphasen, integrierte Lösungsangebote und Partnerschaften. Diese Maßnahmen erleichtern Differenzierung gegenüber Wettbewerbern und fördern Kundenkontakte.
Nach den Ergebnissen des Meetings verfügen zahlreiche Bauprodukthersteller über bessere Voraussetzungen für eine kontrollierte Expansion. Die positive Entwicklung bei Aufträgen und Kapazitätsauslastung steht einem schwierigen Umfeld aus Kostenrisiken und Investitionszurückhaltung gegenüber. Besonders der Wohnungsbau schafft Absatzpotenzial für industriell vorgefertigte Lösungen. Selektiver Anlagenaufbau erhöht die Lieferfähigkeit. Vertriebsaktivitäten im Ausland und systematische modulare Angebote erweitern zugleich den Kundenkreis, verbessern Skaleneffekte und schaffen eine breitere Grundlage für künftiges Wachstum in vielen Teilmärkten nachhaltig.


